実家は生前贈与?遺言で相続?損得を徹底比較
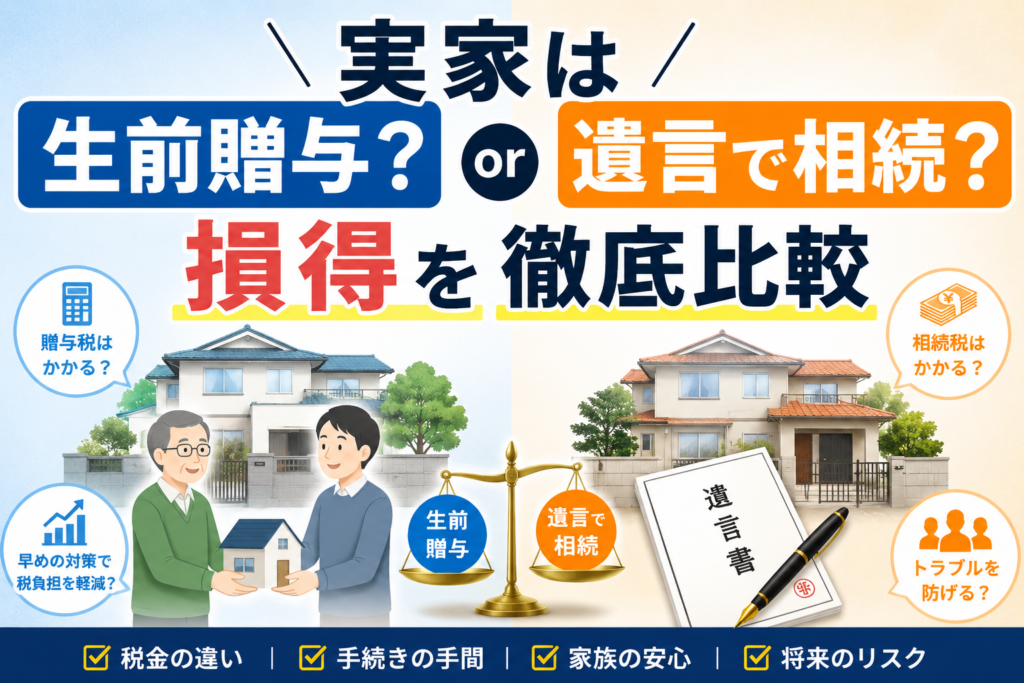
「実家は生前贈与してもらうべき? それとも遺言で相続させてもらうほうがいい?」——親が元気なうちに実家の将来を考え始めた方から、とても多く寄せられる質問です。どちらにもメリット・デメリットがあり、正解は家庭の状況によって変わります。本記事では、行政書士の立場から2つの方法を比較し、どんな家庭がどちらに向いているのかを整理します。
結論:実家は「贈与税と登記費用」か「遺言と認知症リスク」で選ぶ
先に結論からお伝えします。実家の引き継ぎ方は、次の2つの軸で考えると判断しやすくなります。
✅ 生前贈与が向いているケース:早めに名義を移して確実に渡したい/贈与税の非課税枠を活用できる財産規模/親がすでに実家に住んでいない
✅ 遺言が向いているケース:親が実家に住み続ける予定/将来の状況変化に備えて柔軟性を残したい/贈与税より相続税のほうが有利な財産規模
重要なのは、「贈与税が安いか高いか」だけで決めないことです。認知症で判断能力が低下すると、生前贈与も遺言の書き直しもできなくなります。まずは親が元気な今、選べる状態にあること自体が価値だと考えてください。
生前贈与とは?実家を生前贈与するメリット
生前贈与とは、親が生きているうちに実家の名義を子どもに移転する方法です。贈与契約書を作成し、法務局で所有権移転登記を行うことで完了します。
- ①名義移転が確実に完了する:贈与が実行された時点で、実家は完全に子どもの財産になります。あとから「言った・言わない」のトラブルが起きにくい方法です。
- ②認知症になる前に対策を完結できる:親の判断能力が十分なうちに手続きが終わるため、資産凍結のリスクを避けられます。
- ③暦年贈与の非課税枠を活用できる場合がある:年間110万円までの贈与には贈与税がかからない仕組み(暦年贈与)があります。ただし不動産は評価額が110万円を大きく超えることがほとんどのため、実家そのものを非課税で贈与するのは現実的には難しいケースが多い点に注意してください。
Q. 実家を生前贈与すると贈与税はいくらかかりますか?
A. 実家の評価額から基礎控除110万円(暦年贈与の場合)を差し引いた金額に、贈与税率をかけて計算します。評価額が数千万円になる不動産では、贈与税が高額になりやすいため、「相続時精算課税制度」など他の制度と比較検討することをおすすめします。正確な税額シミュレーションは税理士にご相談ください。
生前贈与のデメリット・注意点
- ①贈与税が相続税より高くなりやすい:一般的に、同じ財産額であれば贈与税のほうが相続税より税率が高く設定されています。実家のような高額資産をそのまま贈与すると、税負担が重くなるケースが多くあります。
- ②登録免許税・不動産取得税がかかる:贈与による名義変更には登録免許税(相続より高い税率)と不動産取得税が発生します。相続による名義変更にはかからない不動産取得税が、贈与では課税される点は見落とされがちです。
- ③原則として撤回できない:一度贈与が完了すると、親の気が変わっても取り戻すのは困難です。「やっぱりもう一人の子にも分けたい」となっても、簡単には修正できません。
- ④他のきょうだいとの不公平感が生まれやすい:特定の子どもだけに実家を生前贈与すると、他のきょうだいから「特別受益」として不満が出ることがあります。将来の遺産分割協議で調整が必要になる場合があります。
遺言で実家を相続させる場合のメリット
- ①いつでも書き直せる柔軟性がある:家族の状況が変わったとき(きょうだいとの関係、実家の使い方の変化など)、遺言は何度でも書き直せます。生前贈与のような「取り戻せない」リスクがありません。
- ②相続税の基礎控除を活用できる:相続税には「3,000万円+600万円×法定相続人の数」という基礎控除があります(出典:国税庁)。財産総額がこの範囲に収まれば、相続税自体がかからないケースも多くあります。
- ③贈与税より税率面で有利になりやすい:同じ財産額であれば、相続税のほうが贈与税より税負担が軽くなる傾向があります。特に実家のような高額資産では、この差が大きく出ることがあります。
- ④親が実家に住み続けられる:名義を移さないため、親は最後まで安心して実家で暮らせます。
遺言のデメリット・注意点
- ①判断能力が低下すると書き直せない:認知症などで意思能力が十分でないと判断されると、有効な遺言を新たに作成することができなくなります。
- ②遺留分に配慮する必要がある:特定の子どもに実家をすべて相続させる遺言を残しても、他の相続人には最低限の取り分(遺留分)を請求する権利が残ります。遺言だけで争いを完全に防げるわけではありません。
- ③相続開始まで実家が凍結状態になりやすい:親が亡くなるまで実家の名義は動かないため、その間に空き家問題や管理の手間が発生することがあります。
比較表で見る「生前贈与」と「遺言」
| 比較項目 | 生前贈与 | 遺言(相続) |
|---|---|---|
| 実行タイミング | 親が生きている間 | 親が亡くなった後 |
| かかる税金 | 贈与税(税率高め) | 相続税(基礎控除あり) |
| 不動産取得税 | かかる | かからない |
| 撤回・修正 | 原則できない | 何度でも書き直せる |
| 認知症発症後 | 新たな贈与は不可 | 新たな遺言作成は不可 |
| 親の居住 | 名義が移るため要検討 | 名義はそのまま、住み続けられる |
※相続税の基礎控除額は国税庁の情報に基づきます(2026年8月時点)。税額は財産の内容や評価方法により異なるため、目安としてご覧ください。
こんな家庭は生前贈与向き/こんな家庭は遺言向き
🌱 生前贈与が向いている家庭
親がすでに実家を離れて施設等で暮らしている/実家の評価額が比較的低く贈与税の負担が小さい/確実にこの子に渡したいという親の意思が固まっている
📝 遺言が向いている家庭
親が今後も実家に住み続ける予定/きょうだい関係や状況の変化に備えて柔軟性を残したい/相続税の基礎控除内に財産が収まりそう
Q. 生前贈与した実家は、あとで撤回できますか?
A. 登記まで完了した贈与は、原則として一方的に撤回できません。「まだ迷っている」段階であれば、贈与ではなく遺言から検討を始めるほうが、後から柔軟に見直せます。
家族信託という第三の選択肢もあります
実は、生前贈与と遺言のどちらか一方に決めきれない場合、家族信託という方法も検討の余地があります。家族信託は、親が元気なうちに実家の管理・処分を信頼できる家族(受託者)に託しつつ、実家から得られる利益は親自身に残す仕組みです。名義は形式的に移転しますが、贈与税は原則としてかからず、親が判断能力を失った後も受託者が実家の管理や売却を続けられるという特徴があります。
ただし、家族信託の契約行為自体は司法書士・弁護士が担当する専門的な手続きです。当事務所では、ご家族の状況を整理したうえで、生前贈与・遺言・家族信託のどれが合っているかを一緒に検討し、必要な専門家との連携までサポートしています。
まとめ
- 生前贈与は「確実に渡せるが税負担が重く、撤回できない」方法
- 遺言は「税制面で有利になりやすく柔軟だが、認知症発症後は書き直せない」方法
- どちらも親の判断能力が十分なうちにしか選べない、という共通の制約がある
- 財産規模や親の居住状況によって有利不利が変わるため、個別の試算が必要
- 迷う場合は、家族信託を含めた第三の選択肢も比較検討する価値がある
デジタル遺品の整理や相続手続き全体について、クロフネ行政書士事務所が初回無料でご相談を承ります。
メールでのお問い合わせ・LINEでのご相談はこちらからどうぞ。

AUTHOR
深沢 文敏
家族資産コンシェルジュ|行政書士(登録番号 第14130403号)・宅地建物取引士
クロフネ行政書士事務所 代表/さいたま市大宮区
一部上場企業を退職後、行政書士として独立。法務書類の作成権限を持つ行政書士と、不動産売買を媒介できる宅地建物取引士の両資格を保有。郡山市(開成・鶴見坦エリア)に居住し、マンションを所有していた経験から、地方都市の不動産が抱える課題を現場感覚で把握している。日本経済新聞・朝日新聞・NewsPicks・TBS NEWS DIGほか50媒体超に掲載。
→ 実家承継ワンストップサービスの詳細を見る ※ 本記事は一般的な情報提供を目的としており、個別の法的判断・税務判断を保証するものではありません。
※ 贈与税・相続税の具体的な計算や申告は税理士の業務範囲です。正確な税額は税理士にご相談ください。
※ 家族信託の契約行為自体は司法書士・弁護士が行います。当事務所は設計・契約書案の作成・公証役場との調整を担当し、必要に応じて提携専門家と連携します。
※ 相続税の基礎控除額は国税庁の公表情報(2026年8月時点)に基づきます。制度は改正される場合がありますので最新情報をご確認ください。